Do pierwszej edycji Benchmarku Zarządców Nieruchomości zaprosiłem około 2500 firm zarządzających nieruchomościami w Polsce. Na zaproszenie odpowiedziało około 60 firm. Sam formularz ankiety odnotował 90 wizyt, a do końca — na wszystkie 21 pytań — dotarło 24 firmy, każda inna. W formularzu spędzały średnio około 7,5 minuty. Poniżej dzielę się tym, co z tych 24 odpowiedzi wynika, i tym, czego z tak małej próby uczciwie wynikać nie może.
Serdecznie dziękuję
Zanim przejdę do liczb — dziękuję. Wypełnienie tej ankiety zajmowało 10–15 minut i wymagało odpowiedzi na pytania, które nie każda firma lubi sobie zadawać na głos: czy mamy plan na wypadek awarii systemu, czy ktoś oprócz jednej osoby umie obsłużyć nasz system finansowy, ile naszych nieruchomości ma cyfrową książkę obiektu. 24 osoby zdecydowały się na tę szczerość — bez nagrody, bez presji, z samej ciekawości, jak wypada ich firma na tle rynku. To jest dokładnie ten rodzaj zaangażowania, na którym można zbudować coś większego niż jedno badanie.
Uczciwie o skali — dlaczego to nie jest „raport branżowy”
Rynek zarządzania nieruchomościami w Polsce nie ma zwyczaju wypełniania ankiet samooceny, a świadomość tego rodzaju badań jest w tej branży dopiero raczkująca — i to widać w liczbach: ok. 2500 zaproszeń → ok. 60 odpowiedzi na zaproszenie → 90 wejść w sam formularz ankiety → 24 dokończone zgłoszenia, każde od innej firmy (unique respondents = submissions = 24 — żadna firma nie wypełniła ankiety dwa razy). Ze 90 firm, które otworzyły formularz, do końca dotarło 24 — to około 27%. Średni czas spędzony w formularzu wyniósł 7 minut 27 sekund, czyli krócej niż zapowiadane w ankiecie 10–15 minut.
Przy 24 respondentach nie da się powiedzieć nic sensownego o różnicach między województwami, między małymi i dużymi firmami, między tymi, które zarządzają wspólnotami, a tymi, które zarządzają biurowcami — bo w każdym takim podziale zostaje za mało odpowiedzi, żeby wynik miał wagę, a nie przypadek. Sprawdziłem to twardo: z czterech sposobów podziału próby (region, wielkość firmy, liczba nieruchomości, doświadczenie na rynku) tylko jedna grupa — firmy 1–5 pracowników, 16 z 24 respondentów — jest wystarczająco liczna, żeby cokolwiek o niej osobno powiedzieć. Reszta segmentów rozsypuje się na grupy po 1–8 firm.
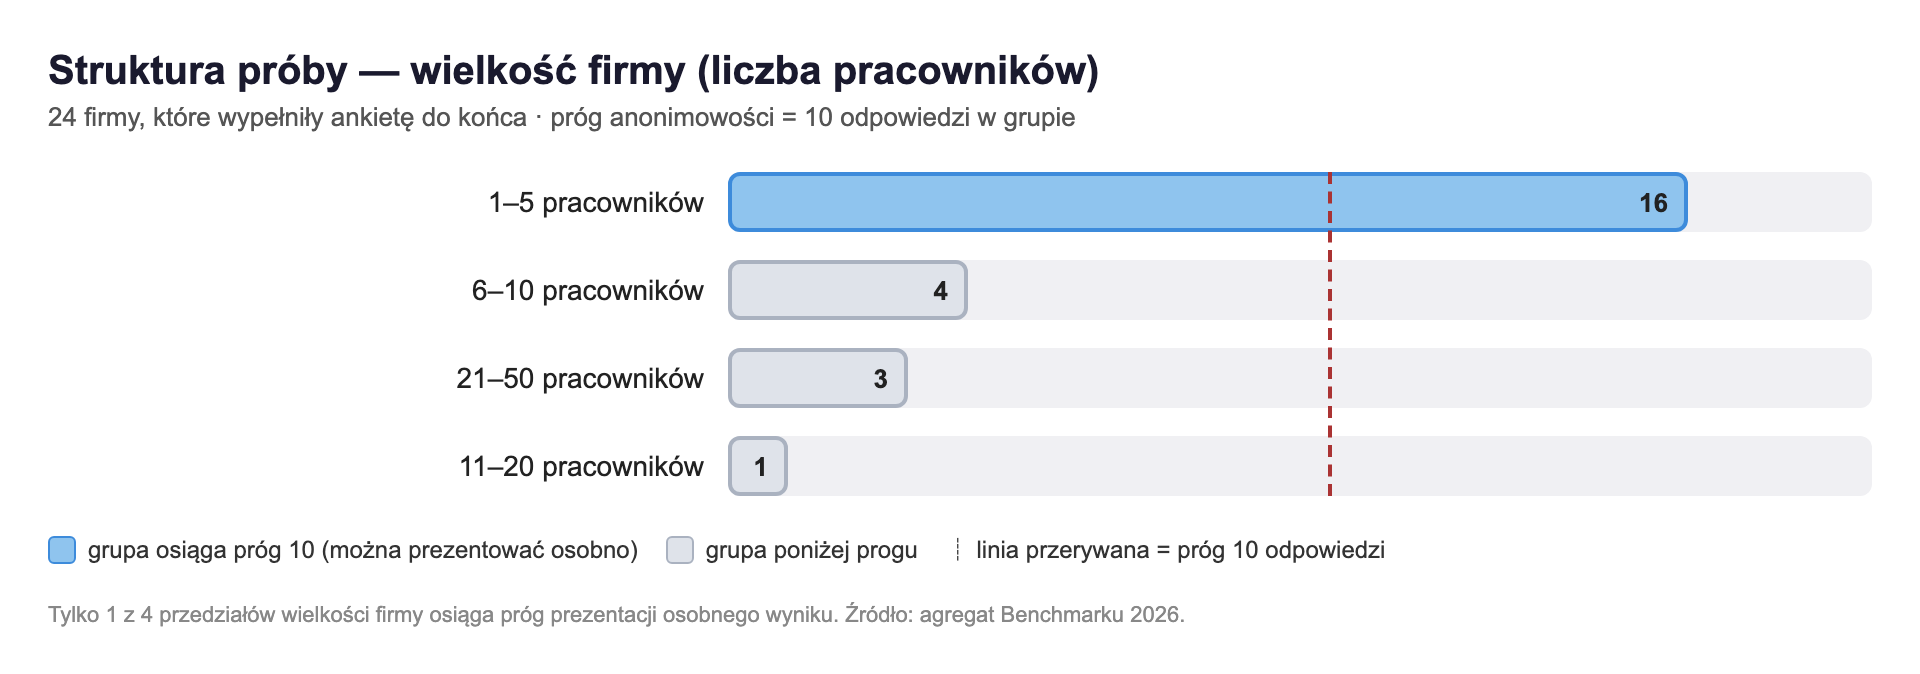
Niemniej — i to jest właściwe słowo na ten moment — 24 firmy odpowiadające na te samo 21 pytań to już coś więcej niż anegdota. Poniżej opisuję, co z tego widać, trzymając się ściśle tego, co pokazują dane, bez naciągania małej próby do wniosków, na które ona nie zasługuje.
Jak wypada branża — wynik ogólny i cztery obszary
Ankieta ocenia dojrzałość operacyjną firmy w czterech obszarach: obsługa klienta i komunikacja, zarządzanie nieruchomościami, zarządzanie ryzykiem firmy oraz bezpieczeństwo informacji i systemów IT — w każdym w skali 1–5, gdzie 1 znaczy „brak procesu”, a 5 „proces monitorowany i rozwijany”.
Średni wynik ogólny branży, liczony z 21 pytań i 24 firm, wynosi 3,07. To jest środek skali — ani „katastrofa”, ani „wzorowo”. Rozbite na cztery obszary wygląda to tak:
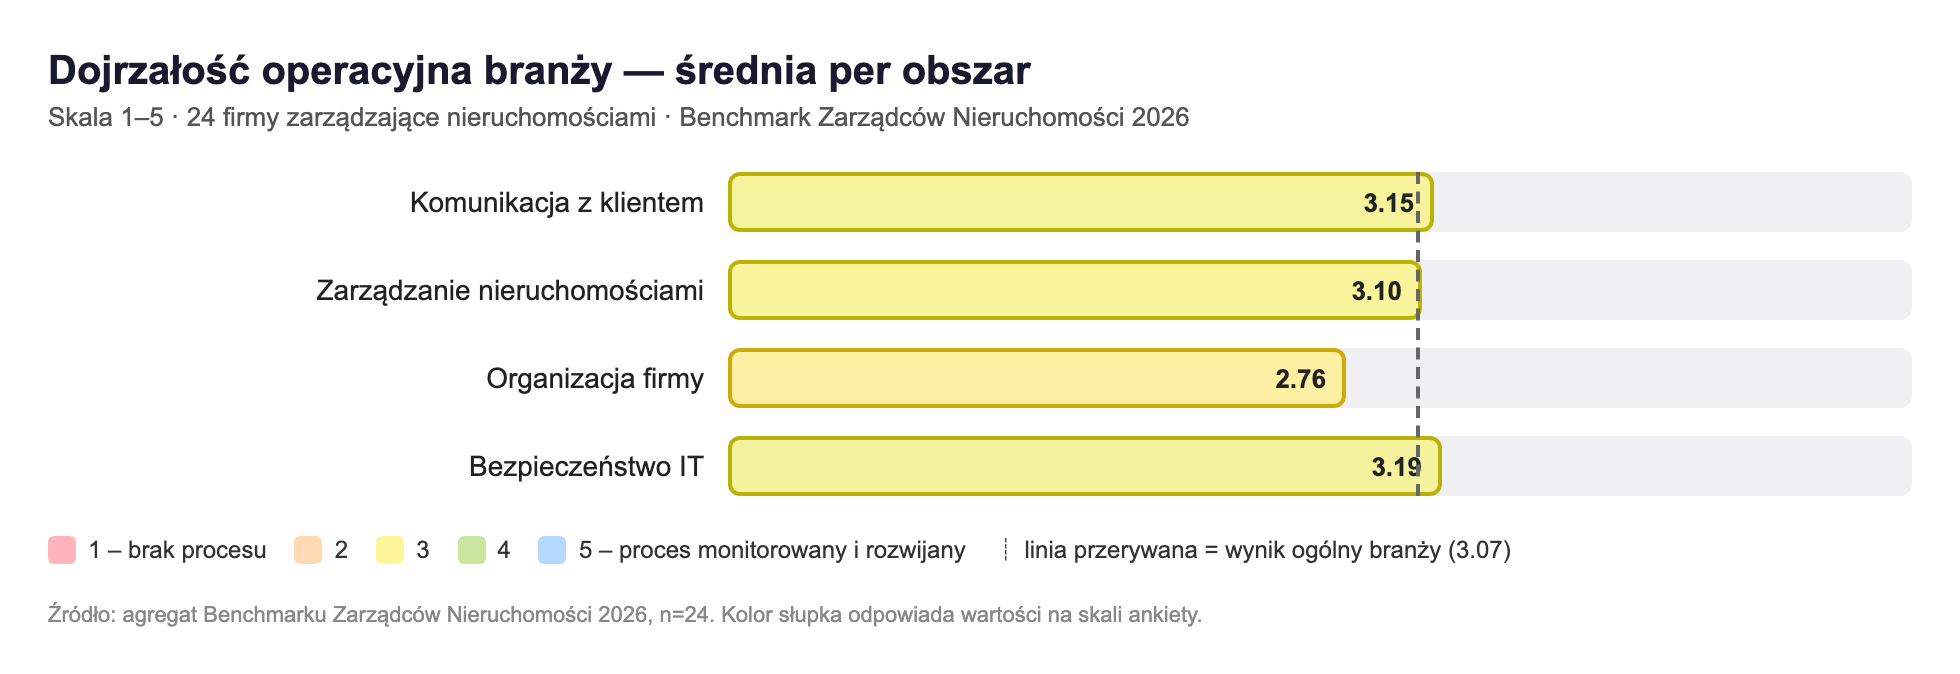
Trzy obszary — komunikacja z klientem (3,15), zarządzanie nieruchomościami (3,10) i bezpieczeństwo IT (3,19) — leżą praktycznie w jednym punkcie. Wyraźnie odstaje jeden: organizacja firmy, 2,76 — to obszar pytań o ryzyko wewnętrzne: dostawców, plan na wypadek niedostępności kluczowych systemów, zależność od jednej osoby, plan zastępstw. To jest ta część zarządzania nieruchomościami, która nie dotyczy samych budynków, tylko odporności samej firmy zarządzającej — i właśnie ona wypada najsłabiej.
Gdzie branża jest dojrzała, a gdzie są największe luki
Z 21 pytań da się wybrać te, w których firmy oceniają się najwyżej, i te, w których oceniają się najniżej. Tu obraz jest bardziej ostry niż przy samych czterech obszarach:
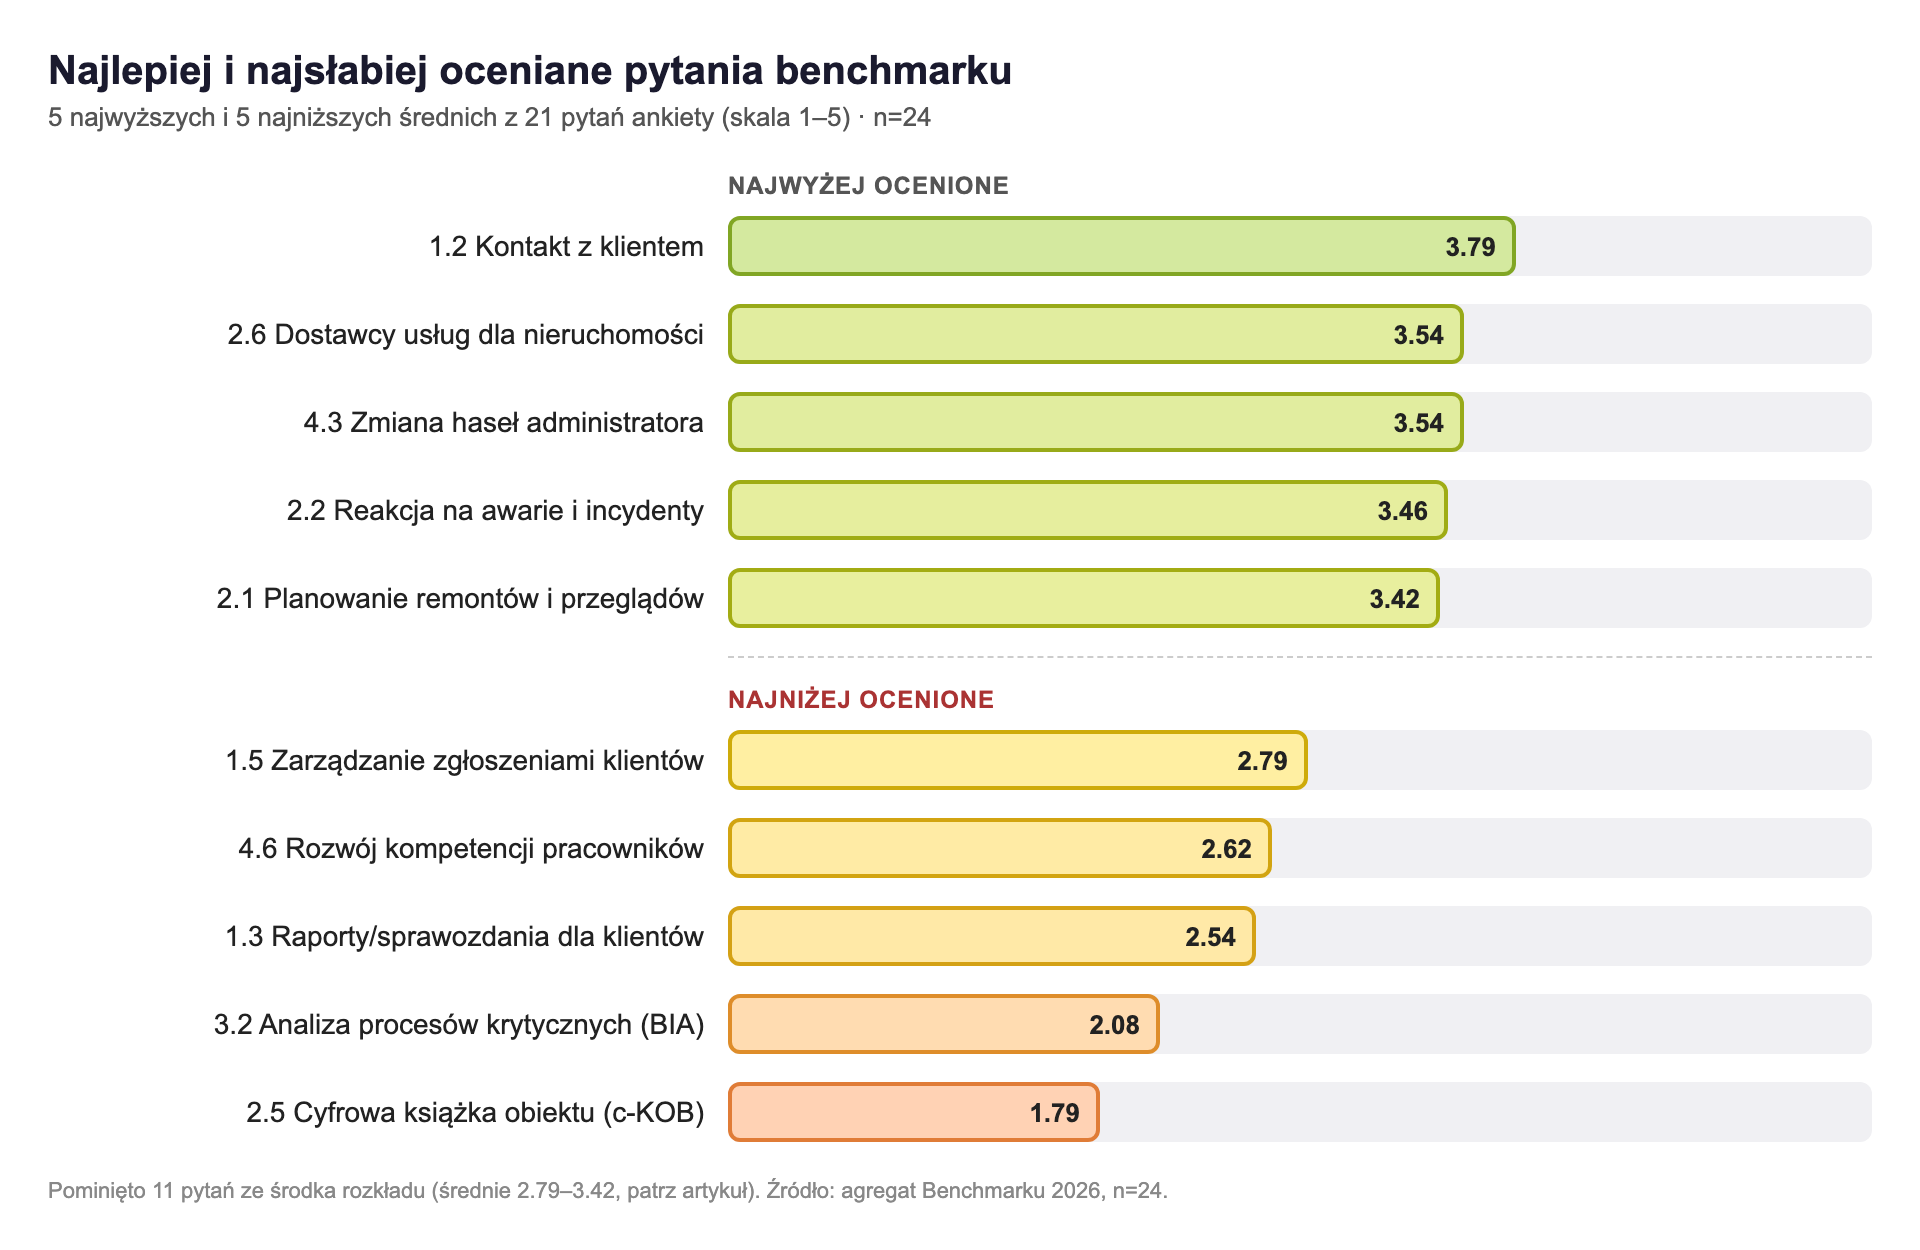
Najlepiej wypada to, co widzi klient na co dzień: kontakt. Odpowiadanie na zapytania (3,79) to jedyne pytanie w całej ankiecie ze średnią bliską 4 — branża w większości odpisuje klientom w rozsądnym czasie. Blisko za nim: zmiana domyślnych haseł administratora w systemach (3,54) i dobór dostawców usług dla samych nieruchomości — sprzątanie, konserwacja, ochrona (3,54).
Najsłabiej wypada to, co dzieje się poza kontaktem bieżącym — raportowanie, dokumentacja formalna i przygotowanie na sytuacje wyjątkowe:
- Zarządzanie zgłoszeniami klientów (2,79) — ponad połowa firm w próbie nie ma systemu ticketowego, tylko podstawową ewidencję albo zapiski w mailach.
- Rozwój kompetencji pracowników (2,62) — szkolenia zdarzają się sporadycznie, z inicjatywy samych pracowników, nie z planu firmy.
- Raporty dla klientów (2,54) — o tym niżej, bo to jeden z trzech obszarów, które warto zobaczyć w rozkładzie, nie tylko w średniej.
- Analiza procesów krytycznych, czyli BIA (2,08) — świadomość tego, co się stanie, gdy padnie internet w biurze albo skrzynka mailowa, jest w branży dopiero w punkcie startowym.
- Cyfrowa książka obiektu, c-KOB (1,79) — najniższy wynik całej ankiety.
Bliżej trzech najsłabszych punktów — nie tylko średnia, ale rozkład
Średnia bywa myląca, gdy chowa w sobie dwie zupełnie różne sytuacje. Dlatego dla trzech najsłabszych pytań warto zobaczyć, jak konkretnie rozkładają się odpowiedzi 24 firm:
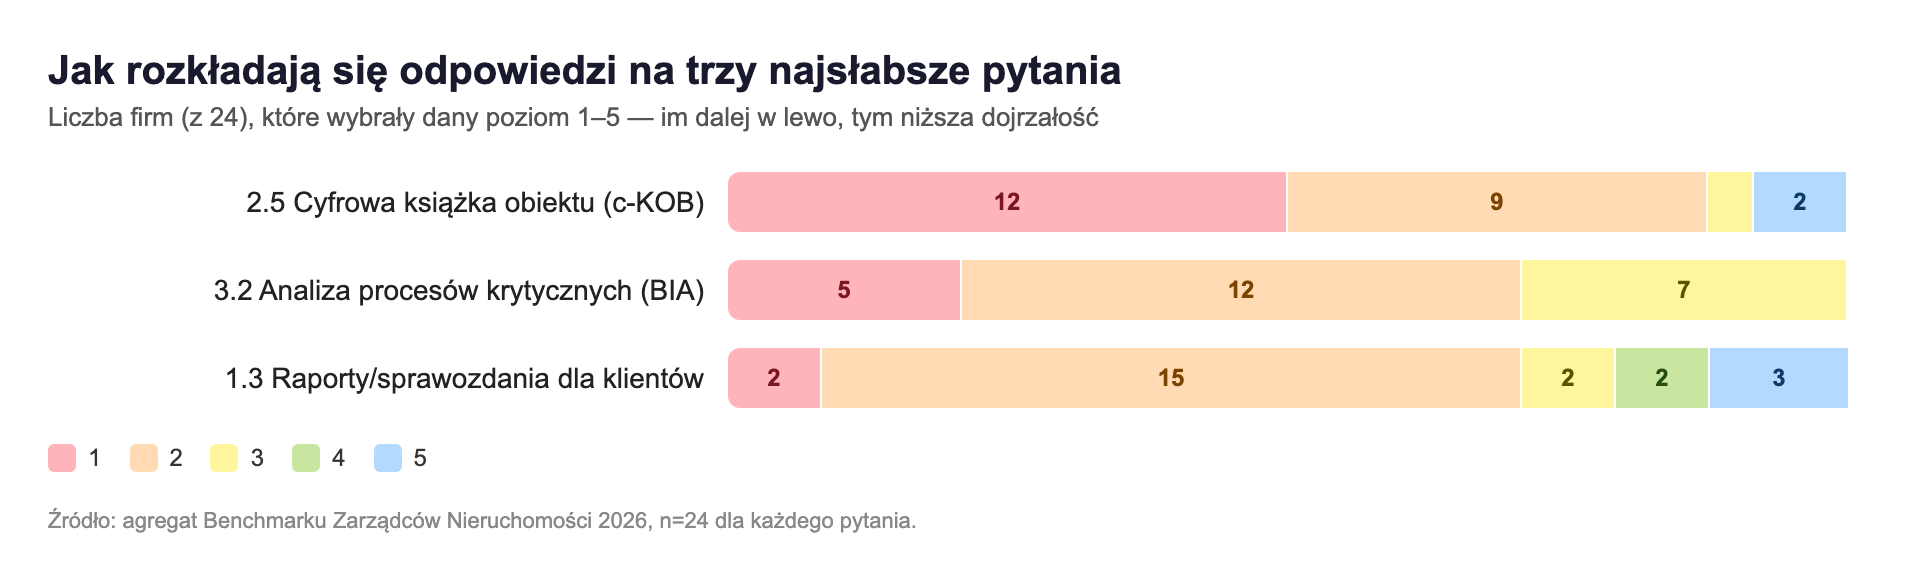
To, co widać w rozkładzie, jest bardziej wyraziste niż same średnie:
- Cyfrowa książka obiektu: 21 z 24 firm (12 + 9) jest na poziomie 1 lub 2 — czyli w ogóle nie monitoruje tego wskaźnika albo prowadzi c-KOB dla góra kilku nieruchomości. Tylko 2 firmy zgłaszają, że mają ponad 90% nieruchomości w systemie c-KOB. To jest przepaść, nie stopniowy rozkład.
- Analiza procesów krytycznych (BIA): 17 z 24 firm (5 + 12) nigdy nie analizowało formalnie, co się stanie, gdy padnie kluczowy system — albo rozważało to nieformalnie, bez żadnych ustaleń na papierze. Żadna firma w próbie nie zgłosiła najwyższego poziomu (formalna, okresowo aktualizowana procedura).
- Raporty dla klientów: 17 z 24 firm (2 + 15) raportuje rzadziej niż raz na kwartał — w tym 15 firm (62% próby) raportuje dokładnie raz w roku. Regularne raporty kwartalne albo miesięczne to praktyka mniejszości.
Co z tego wynika praktycznie — pięć wniosków dla firmy zarządzającej
Nawet z tej wielkości próbki da się wyciągnąć konkretne wnioski, jeśli traktować je jako obraz tendencji, a nie wyrok:
- Kontakt z klientem nie jest już przewagą — jest standardem. Skoro większość branży odpowiada klientom sprawnie, to obszar, w którym łatwo się wyróżnić, przesunął się dalej — w stronę raportowania i dostępu do dokumentów, nie w stronę samej rozmowy telefonicznej czy mailowej.
- Brak planu na wypadek niedostępności kluczowego systemu (BIA) to nie jest teoria — to konkretne ryzyko operacyjne. Firma, która nie wie, co zrobi, gdy padnie skrzynka mailowa albo system finansowy na dzień przed terminem ustawowym, odkrywa to w najgorszym możliwym momencie.
- Cyfrowa książka obiektu przestaje być formalnością od momentu, w którym staje się obowiązkiem prawnym w kolejnych nieruchomościach — a branża startuje z bardzo niskiego poziomu gotowości. Wcześniejsze wdrożenie to przewaga, nie tylko zgodność.
- Regularne raportowanie klientom (kwartalne, nie roczne) jest dziś realnym wyróżnikiem, bo praktykuje je mniejszość firm w próbie — a to jeden z niewielu elementów jakości usługi, który klient odczuwa bez wysiłku ze swojej strony.
- „Wiedza kluczowej osoby” i plan zastępstw to nie są problemy działów HR wielkich korporacji. W małych firmach zarządzających — a to większość próby — to pytanie o to, co się stanie z obsługą wspólnoty, gdy jedyna osoba, która zna hasła i procedury, pójdzie na dłuższy urlop albo zmieni pracę.
Co dalej — ankieta jest stale otwarta
Ten benchmark ma sens tylko jako powtarzalne badanie, nie jednorazowy zrzut — i ankieta jest stale otwarta, nie zamykam jej w żadną formalną „rundę”. Każda kolejna odpowiedź od razu powiększa próbę, z której powstanie następne wydanie tego raportu. Im więcej firm odpowie, tym więcej segmentów przekroczy próg, od którego można bezpiecznie porównywać się z podobnymi sobie firmami — nie z całym rynkiem naraz.
Jeśli zarządzasz nieruchomościami i jeszcze nie wypełniłeś ankiety — możesz to zrobić teraz, to zajmie 7–15 minut:
Jeszcze raz — dziękuję 24 firmom, które wypełniły ankietę do końca. To Wy jesteście pierwszym punktem odniesienia dla całej branży.
Metodologia w skrócie: badanie samoopisowe, 21 pytań w 4 obszarach, skala 1–5. Z ok. 2500 zaproszonych firm na zaproszenie odpowiedziało ok. 60, formularz ankiety odwiedzono 90 razy, a do końca wypełniły go 24 firmy — każda inna (unique respondents = submissions = 24) — średnio w 7 minut 27 sekund. Dane prezentowane wyłącznie w postaci zagregowanej — żadna odpowiedź pojedynczej firmy nie jest tu widoczna, a segmenty poniżej progu 10 odpowiedzi nie są prezentowane osobno.